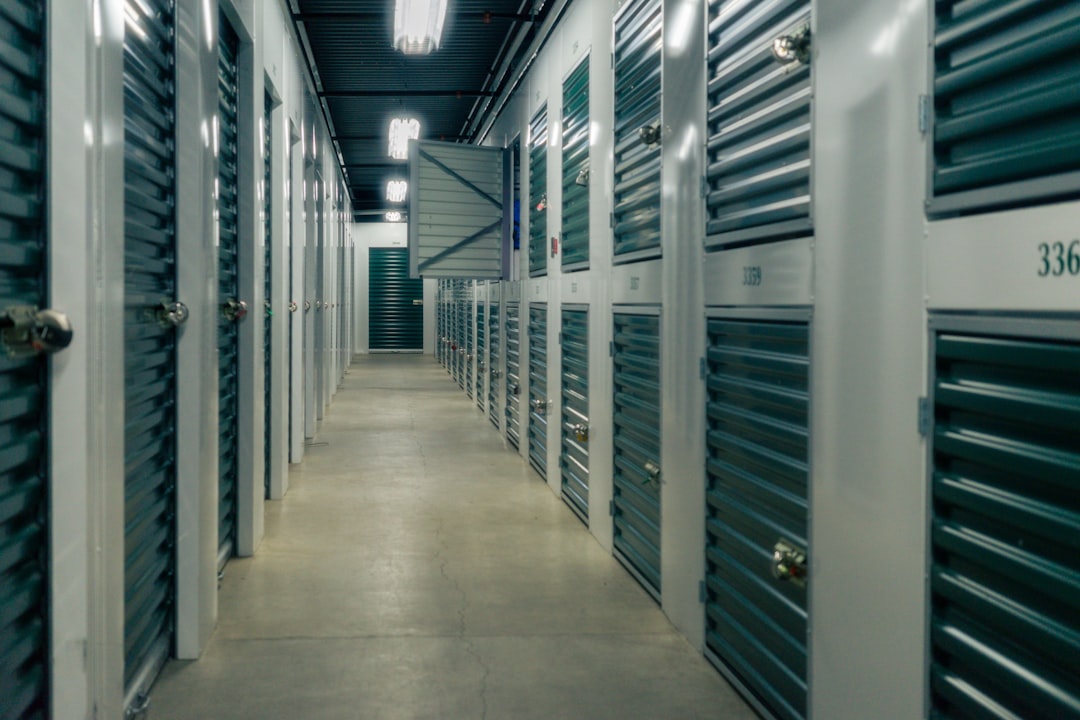
Les garde-meubles à New York figurent désormais parmi les actifs immobiliers les plus contraints en matière d'offre et les plus occupés aux États-Unis, et les données de transaction confirment que les gros capitaux ont pris note.
Pourquoi NYC crée une demande permanente pour le stockage
Le problème d'offre structurelle de New York est le fondement de cette thèse d'investissement. Le New-Yorkais moyen dispose d'environ 2.4 pieds carrés de garde-meuble par personne, contre environ 6 pieds carrés à l'échelle nationale, alors même que les appartements de NYC sont parmi les plus petits du pays. Le taux d'occupation des établissements reste supérieur à 90% à New York, et la demande dépasse largement l'offre limitée. Cet écart ne se comble pas tout seul.
Avec plus de 83% de la population américaine résidant dans des zones urbaines en 2024, l'urbanisation stimule la demande en garde-meubles. Les populations urbaines dans des villes comme New York devraient continuer à croître, où l'espace de vie limité et les coûts élevés du logement poussent les résidents vers le stockage externe. La ville gagne des habitants plus vite qu'elle n'ajoute de capacité de stockage.
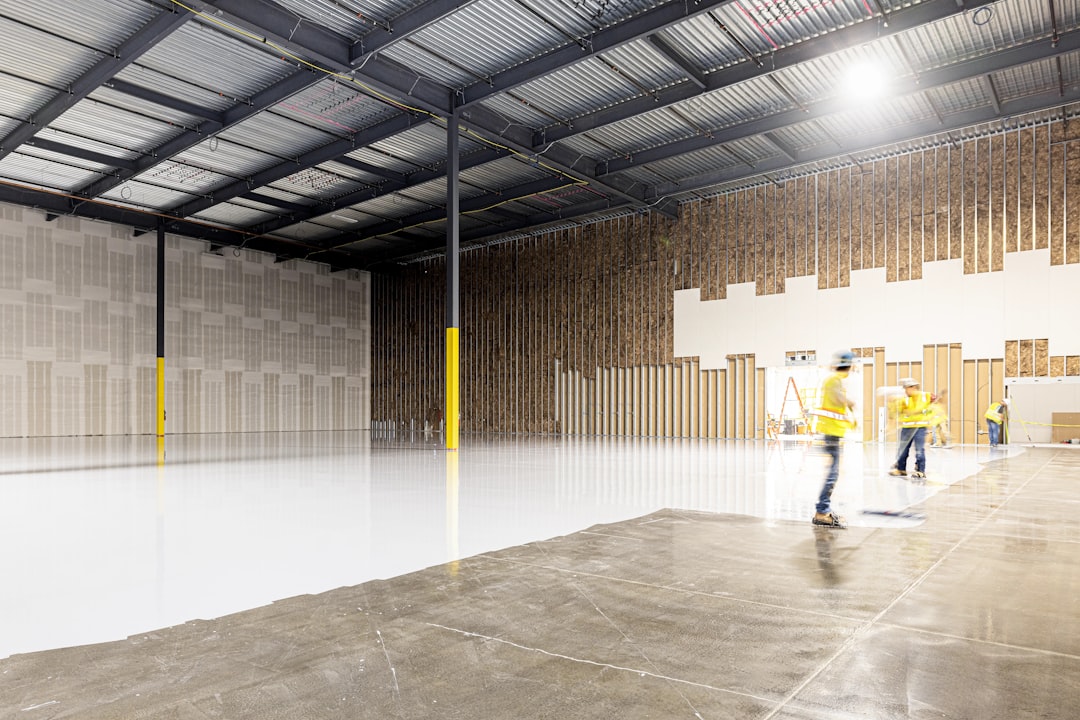
NYC a ajouté environ 451,000 pieds carrés de nouveau stockage en 2025, mais cela ne représentait que 1.9% de l'inventaire existant, ce qui est loin d'être suffisant pour combler l'écart, maintenant ainsi le taux d'occupation au-dessus de 90% et les prix fermes. Pour les investisseurs, un marché avec une sous-offre structurelle et une base de locataires captifs n'est pas un accident. C'est une caractéristique.
Les chiffres de transaction que les investisseurs doivent connaître
L'échelle des capitaux affluant vers les garde-meubles à l'échelle nationale en dit long sur la conviction institutionnelle. Les ventes de propriétés de self-stockage ont presque doublé, avec $6 milliards de dollars ayant changé de mains jusqu'en novembre 2025 contre $3 milliards en 2024, selon MMCG Invest. Il ne s'agit pas d'argent spéculatif. Il s'agit de capital patient à la recherche d'un flux de trésorerie durable.
Le Queens a mené le pays en termes de volume de ventes de garde-meubles, dépassant $100 millions de dollars de transactions en 2024, Brooklyn se classant également quatrième avec $60 millions. Le Queens a dominé la liste nationale en volume total des ventes avec plus de $100 millions de dollars, les prix atteignant $389 par pied carré. Ce ne sont pas des chiffres de la Sun Belt. Ce sont des chiffres new-yorkais, et ils reflètent un marché où les vendeurs ont un pouvoir de fixation des prix.
Des taux d'occupation constants, des structures de bail au mois et l'abordabilité relative de la plupart des actifs de self-stockage ont rendu ce créneau particulièrement attrayant pendant une période d'incertitude économique plus large. Les baux au mois semblent être un risque. En pratique, ils permettent aux exploitants d'augmenter les loyers plus fréquemment que ne le permettrait jamais un bail commercial à long terme.
À quoi ressemble l'économie opérationnelle pour les petits investisseurs
La marge opérationnelle sur les garde-meubles est un avantage légitime par rapport aux autres classes d'actifs immobiliers. La marge nette d'exploitation moyenne pour le self-stockage est de 60 à 70%, et les tarifs de location mensuels à New York peuvent dépasser $4.50 par pied carré. Comparez cela avec un immeuble d'habitation traditionnel, où les dépenses d'exploitation consomment régulièrement 40 à 50% des revenus.
Le self-stockage s'est avéré résilient pendant les périodes difficiles, notamment la crise financière de 2008 et la pandémie de COVID-19. Les faibles coûts d'exploitation et les marges solides en font un choix idéal pour les investisseurs averses au risque. Les données de la NAREIT confirment qu'en 2008, la plupart des FPI ont subi des pertes importantes tandis que le self-stockage a enregistré un rendement positif de 5%.
Les grands opérateurs et les FPI représentent environ 30 % du marché du self-stockage aux États-Unis, le reste étant contrôlé par des propriétaires indépendants. Cette fragmentation crée de réelles opportunités d'acquisition pour les petits investisseurs qui agissent avant que la consolidation institutionnelle n'atteigne leur actif cible.
Perspective d'expert sur l'opportunité d'investissement dans le stockage à NYC
New York est un marché où le calcul de l'offre et de la demande ne joue tout simplement pas en faveur du locataire, et c'est précisément ce qui le fait jouer en faveur de l'investisseur. Des taux d'occupation supérieurs à 90% donnent aux opérateurs un véritable pouvoir de fixation des prix. Les structures de bail au mois permettent des réajustements de loyer à un rythme qu'aucun bail d'appartement ou de bureau ne permet. Le paysage de propriété fragmenté signifie qu'un petit investisseur bien capitalisé peut encore acquérir une installation à un prix que les acheteurs institutionnels considéreraient comme hors radar. La discipline clé consiste à souscrire des délais de stabilisation réalistes. Les nouvelles installations peuvent prendre 3 ans pour atteindre une pleine occupation, de sorte que les investisseurs qui souscrivent pour des rendements rapides interprètent souvent mal le profil de risque. Les investisseurs qui obtiennent des résultats constants sont ceux qui achètent sur des marchés contraints, gèrent les coûts rigoureusement et conservent leur investissement pendant la période de remplissage.
Perspective de l'industrie, professionnels de l'investissement en self-stockage et de l'immobilier commercial
Comment les petits investisseurs entrent sur le marché
Les FPI et les sociétés de capital-investissement doivent acquérir des installations pour se développer. La structure de propriété fragmentée signifie que les propriétaires indépendants sont les principales cibles d'acquisition. L'écart de performance entre les opérateurs institutionnels et indépendants est la véritable opportunité.
La hausse des taux d'intérêt et le besoin de liquidités ont motivé de nombreux vendeurs à proposer des prix plus compétitifs et des conditions flexibles, créant un environnement favorable pour les acheteurs qui souhaitent élargir leurs portefeuilles. Un vendeur motivé dans un arrondissement à offre limitée est une combinaison rare que l'environnement actuel des taux a rendue possible.
Le nouveau développement continue de faire face à des vents contraires importants, notamment des coûts fonciers et de construction environ 50% supérieurs aux niveaux pré-pandémiques, des normes de prêt plus strictes et des défis dans la souscription des loyers futurs. Par conséquent, malgré les approbations de permis et de zonage, moins de projets voient le jour, avec une croissance annuelle de l'offre projetée à seulement 1.5% de 2025 à 2027. Une offre nouvelle limitée protège les rendements des propriétaires existants d'une manière que peu d'autres classes d'actifs peuvent garantir.
Conclusion : les garde-meubles restent une position sérieuse dans un portefeuille à NYC
Les taux de capitalisation se sont largement stabilisés en 2024 et 2025 à mesure que le marché s'ajustait à l'environnement de taux plus élevés. Le self-stockage reste l'un des secteurs les plus performants de l'immobilier commercial selon pratiquement toutes les mesures. Les investisseurs qui ont rejeté les garde-meubles comme de l'immobilier peu glamour ont manqué un cycle. Les investisseurs qui y prêtent attention maintenant ont une seconde chance de se positionner sur un marché où la demande est structurelle, l'offre est légalement contrainte et les marges opérationnelles surpassent la plupart des alternatives. Les garde-meubles à New York ne sont pas un simple trade. Ce sont des investissements à conserver, et les données le confirment avec clarté.