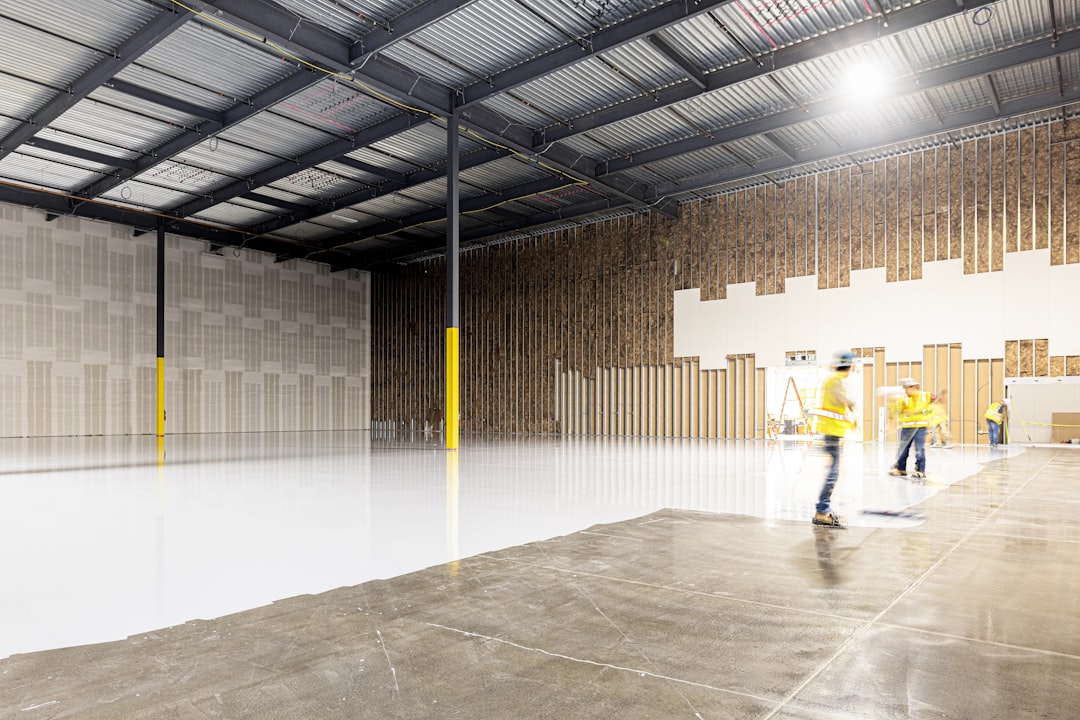
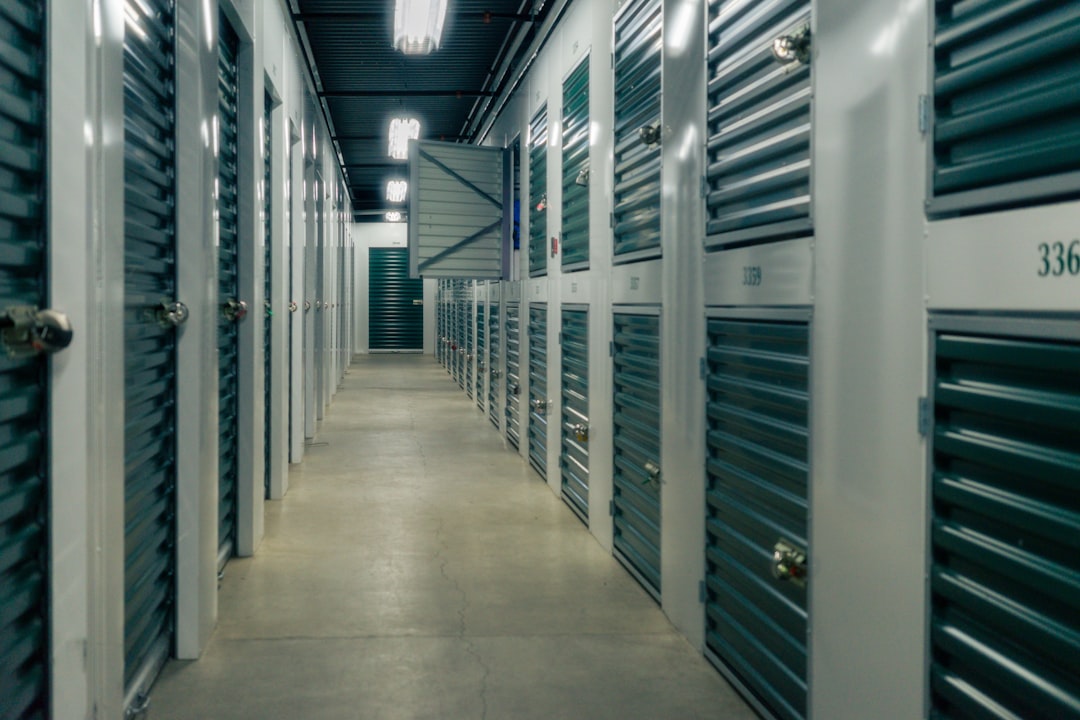
Las unidades de almacenamiento en la ciudad de Nueva York se clasifican ahora entre los activos inmobiliarios con mayor ocupación y mayor escasez de oferta en los Estados Unidos, y los datos de transacciones confirman que el gran capital se ha dado cuenta.
Por qué la ciudad de Nueva York genera una demanda permanente de almacenamiento
El problema estructural de oferta de la ciudad de Nueva York es la base de esta tesis de inversión. El neoyorquino promedio tiene alrededor de 2.4 pies cuadrados de autoalmacenamiento por persona, frente a los aproximadamente 6 pies cuadrados a nivel nacional, a pesar de que los apartamentos de Nueva York son de los más pequeños del país. La ocupación de las instalaciones se mantiene por encima del 90% en Nueva York, y la demanda supera con creces la limitada oferta. Esa brecha no se cierra por sí sola.
Con más del 83% de la población de EE. UU. residiendo en áreas urbanas a partir de 2024, la urbanización impulsa la demanda de autoalmacenamiento. Se proyecta que las poblaciones urbanas en ciudades como Nueva York crezcan aún más, donde el espacio habitable limitado y los altos costos de la vivienda empujan a los residentes hacia el almacenamiento externo. La ciudad añade personas más rápido de lo que aumenta su capacidad de almacenamiento.
Nueva York añadió alrededor de 451,000 pies cuadrados de nuevo almacenamiento en 2025, sin embargo, eso fue solo el 1.9% del inventario existente, ni de cerca suficiente para cerrar la brecha, lo que mantiene la ocupación por encima del 90% y las tarifas firmes. Para los inversores, un mercado con una suboferta estructural y una base de inquilinos cautiva no es un accidente. Es una característica.
Las cifras de transacciones que los inversores necesitan conocer
La escala del capital que fluye hacia las unidades de almacenamiento a nivel nacional te dice todo lo que necesitas saber sobre la convicción institucional. Las ventas de propiedades de autoalmacenamiento casi se duplicaron, con $6 mil millones negociados hasta noviembre de 2025 frente a $3 mil millones en 2024, según MMCG Invest. Eso no es dinero especulativo. Es capital paciente que busca un flujo de caja duradero.
Queens lideró al país en volumen de ventas de autoalmacenamiento, superando los $100 millones en transacciones en 2024, con Brooklyn también ocupando el cuarto lugar con $60 millones. Queens encabezó la lista nacional en volumen total de ventas con más de $100 millones, alcanzando precios de $389 por pie cuadrado. Estas no son cifras del Sun Belt. Estas son cifras de Nueva York, y reflejan un mercado donde los vendedores tienen poder de fijación de precios.
Los niveles consistentes de ocupación, las estructuras de arrendamiento mensual y la relativa asequibilidad de la mayoría de los activos de autoalmacenamiento han hecho que este nicho sea especialmente atractivo durante un período de mayor incertidumbre económica. Los arrendamientos mensuales suenan como un riesgo. En la práctica, permiten a los operadores aumentar los alquileres con más frecuencia de lo que jamás lo haría un contrato de arrendamiento comercial a largo plazo.
Cómo se ve la economía operativa para los pequeños inversores
El margen operativo de las unidades de almacenamiento es una ventaja legítima sobre otras clases de bienes raíces. El margen promedio de ingresos operativos netos para el autoalmacenamiento es del 60 al 70%, y las tarifas de alquiler mensual en la ciudad de Nueva York pueden exceder los $4.50 por pie cuadrado. Compare eso con un edificio de apartamentos tradicional, donde los gastos operativos consumen regularmente del 40 al 50% de los ingresos.
El autoalmacenamiento ha demostrado ser resistente durante tiempos difíciles, incluida la crisis financiera de 2008 y la pandemia de COVID-19. Los bajos costos operativos y los márgenes sólidos lo hacen ideal para inversores reacios al riesgo. Los datos de NAREIT confirman que en 2008, la mayoría de los REIT sufrieron pérdidas significativas mientras que el autoalmacenamiento registró un retorno positivo del 5%.
Los grandes operadores y REIT representan alrededor del 30% del mercado de autoalmacenamiento en los EE. UU., mientras que el resto está controlado por propietarios independientes. Esa fragmentación crea oportunidades reales de adquisición para los pequeños inversores que se mueven antes de que la consolidación institucional llegue a su activo objetivo.
Perspectiva experta sobre la oportunidad de inversión en almacenamiento en NYC
La ciudad de Nueva York es un mercado donde la matemática de oferta y demanda simplemente no funciona a favor del inquilino, y eso es precisamente lo que hace que funcione a favor del inversor. Las tasas de ocupación superiores al 90% otorgan a los operadores un verdadero poder de fijación de precios. Las estructuras de arrendamiento mensual permiten reajustes de alquiler a un ritmo que ningún contrato de arrendamiento de apartamento u oficina permite. El panorama de propiedad fragmentado significa que un pequeño inversor bien capitalizado todavía puede adquirir una instalación a un precio que los compradores institucionales considerarían por debajo del radar. La disciplina clave es suscribir cronogramas de estabilización realistas. Las nuevas instalaciones pueden tardar 3 años en ocuparse por completo, por lo que los inversores que suscriben para obtener rendimientos rápidos a menudo interpretan mal el perfil de riesgo. Los inversores que obtienen resultados constantes son aquellos que compran en mercados restringidos, gestionan los costos de manera estricta y mantienen la inversión durante el período de ocupación inicial.
Perspectiva de la industria, profesionales de la inversión en autoalmacenamiento y bienes raíces comerciales
Cómo ingresan los pequeños inversores al mercado
Los REIT y las firmas de capital privado necesitan adquirir instalaciones para crecer. La estructura de propiedad fragmentada significa que los propietarios independientes son los principales objetivos de adquisición. La brecha de rendimiento entre los operadores institucionales e independientes es la verdadera oportunidad.
-
El aumento de las tasas de interés y la necesidad de liquidez han motivado a muchos vendedores a ofrecer precios más competitivos y términos flexibles, creando un entorno favorable para los compradores que desean expandir sus carteras. Un vendedor motivado en un distrito con oferta restringida es una combinación rara que el entorno actual de tasas ha hecho posible.
El nuevo desarrollo continúa enfrentando importantes vientos en contra, incluidos los costos de terreno y construcción aproximadamente un 50% por encima de los niveles previos a la pandemia, estándares de préstamo más estrictos y desafíos en la suscripción de alquileres futuros. En consecuencia, a pesar de las aprobaciones de permisos y zonificación, menos proyectos están comenzando, con un crecimiento anual de la oferta proyectado en solo un 1.5% de 2025 a 2027. La limitada oferta nueva protege los rendimientos de los propietarios existentes de maneras que pocas otras clases de activos pueden garantizar.
Conclusión: las unidades de almacenamiento siguen siendo una posición seria en una cartera de inversión en NYC
Las tasas de capitalización se han estabilizado en gran medida en 2024 y 2025 a medida que el mercado se ajustó al entorno de tasas más altas. El autoalmacenamiento sigue siendo uno de los sectores con mejor desempeño en bienes raíces comerciales bajo prácticamente cualquier medida. Los inversores que descartaron las unidades de almacenamiento como bienes raíces poco glamorosos se perdieron un ciclo. Los inversores que prestan atención ahora tienen una segunda oportunidad para posicionarse en un mercado donde la demanda es estructural, la oferta está legalmente restringida y los márgenes operativos superan a la mayoría de las alternativas. Las unidades de almacenamiento en la ciudad de Nueva York no son una transacción rápida. Son una inversión a largo plazo, y los datos lo respaldan con claridad.
Descubra más sobre unidades de almacenamiento
- REIT de autoalmacenamiento: datos del sector, retornos y perspectivas de inversión
- Informe de la industria de autoalmacenamiento del tercer trimestre de 2025: Skyview Advisors
- La inversión en autoalmacenamiento aumenta a medida que el sector encuentra su punto de equilibrio: Yahoo Finance